US-Car Oldtimer-Versicherung: H-Kennzeichen, Voraussetzungen und Kosten
Ein amerikanischer Klassiker verbindet oft automobile Geschichte mit ganz praktischen Fragen: Darf der Wagen ein H-Kennzeichen tragen, welche Unterlagen verlangt die Versicherung und wie lässt sich sein Wert im Schadenfall absichern? Bei einem Mustang, einer Corvette oder einem Cadillac zählen nicht allein Baujahr und Hubraum. Auch Originalität, Pflegezustand, Nutzung und die Regeln des jeweiligen Versicherers beeinflussen die Entscheidung.
Wichtig ist die Trennung zwischen Zulassung und Vertrag: Das H-Kennzeichen bestätigt den Oldtimerstatus nach den gesetzlichen Vorgaben, während eine US-Oldtimer-Versicherung eigene Annahmekriterien festlegt. Dadurch kann ein Fahrzeug unter Umständen auch ohne H-Kennzeichen einen speziellen Tarif erhalten. Die folgenden Hinweise zeigen, worauf Halter bei Zulassungsvoraussetzungen, Gutachten, Versicherungsprämie und saisonaler Nutzung achten sollten.
En bref
- H-Kennzeichen: In der Regel sind ein Mindestalter des Fahrzeugs von 30 Jahren und ein positives Gutachten nach § 23 StVZO erforderlich.
- Versicherung: Oldtimertarife berücksichtigen häufig geringe Fahrleistung und Liebhabernutzung; die Bedingungen unterscheiden sich je nach Anbieter.
- Wertabsicherung: Ein Oldtimer-Gutachten hilft, Markt- und Wiederbeschaffungswert zu dokumentieren, auch wenn nicht jeder Versicherer es zwingend verlangt.
- Kosten: Beitrag und Steuer hängen von unterschiedlichen Faktoren ab. Angebote sollten mit identischem Umfang verglichen werden.
- Nutzung: Kilometergrenzen, Fahrerkreis, Saisonzeitraum und Alltagsfahrzeug können wichtige Nutzungseinschränkungen sein.
H-Kennzeichen für US-Oldtimer: Voraussetzungen und Gutachten
Das H-Kennzeichen weist ein Fahrzeug als kraftfahrzeugtechnisches Kulturgut aus. Für US-Cars gelten dabei grundsätzlich dieselben gesetzlichen Maßstäbe wie für deutsche Klassiker. Entscheidend ist zunächst das Mindestalter des Fahrzeugs: Seit der Erstzulassung müssen mindestens 30 Jahre vergangen sein. Das Datum allein reicht jedoch nicht. Ein älterer Wagen erhält das Kennzeichen nicht automatisch, denn die technische Beschaffenheit und der Gesamteindruck müssen ebenfalls überzeugen.
Für die Begutachtung nach § 23 StVZO prüft eine dazu befugte sachverständige Person unter anderem Zustand, Erhaltungswürdigkeit und weitgehende Originalität. Ein positiver Bericht bildet die Grundlage für die Eintragung als Oldtimer bei der Zulassungsstelle. Ein gewöhnliches Wertgutachten ersetzt dieses Gutachten nicht zwingend: Das eine bewertet vor allem den Fahrzeugwert, das andere beurteilt die Voraussetzungen für den Oldtimerstatus.
Originalität und zeitgenössische Änderungen
Bei amerikanischen Klassikern ist die Abgrenzung zwischen authentischer Ausstattung und späterem Umbau besonders relevant. Ein zeitgenössischer Motor, eine damals erhältliche Felge oder eine periodengerechte Lackierung kann mit dem historischen Erscheinungsbild vereinbar sein. Dagegen können moderne Leistungssteigerungen, stark veränderte Karosserien oder nicht zeitgemäße Umbauten die Anerkennung erschweren. Maßgeblich bleibt die Einzelfallprüfung, nicht eine pauschale Regel für alle US-Modelle.
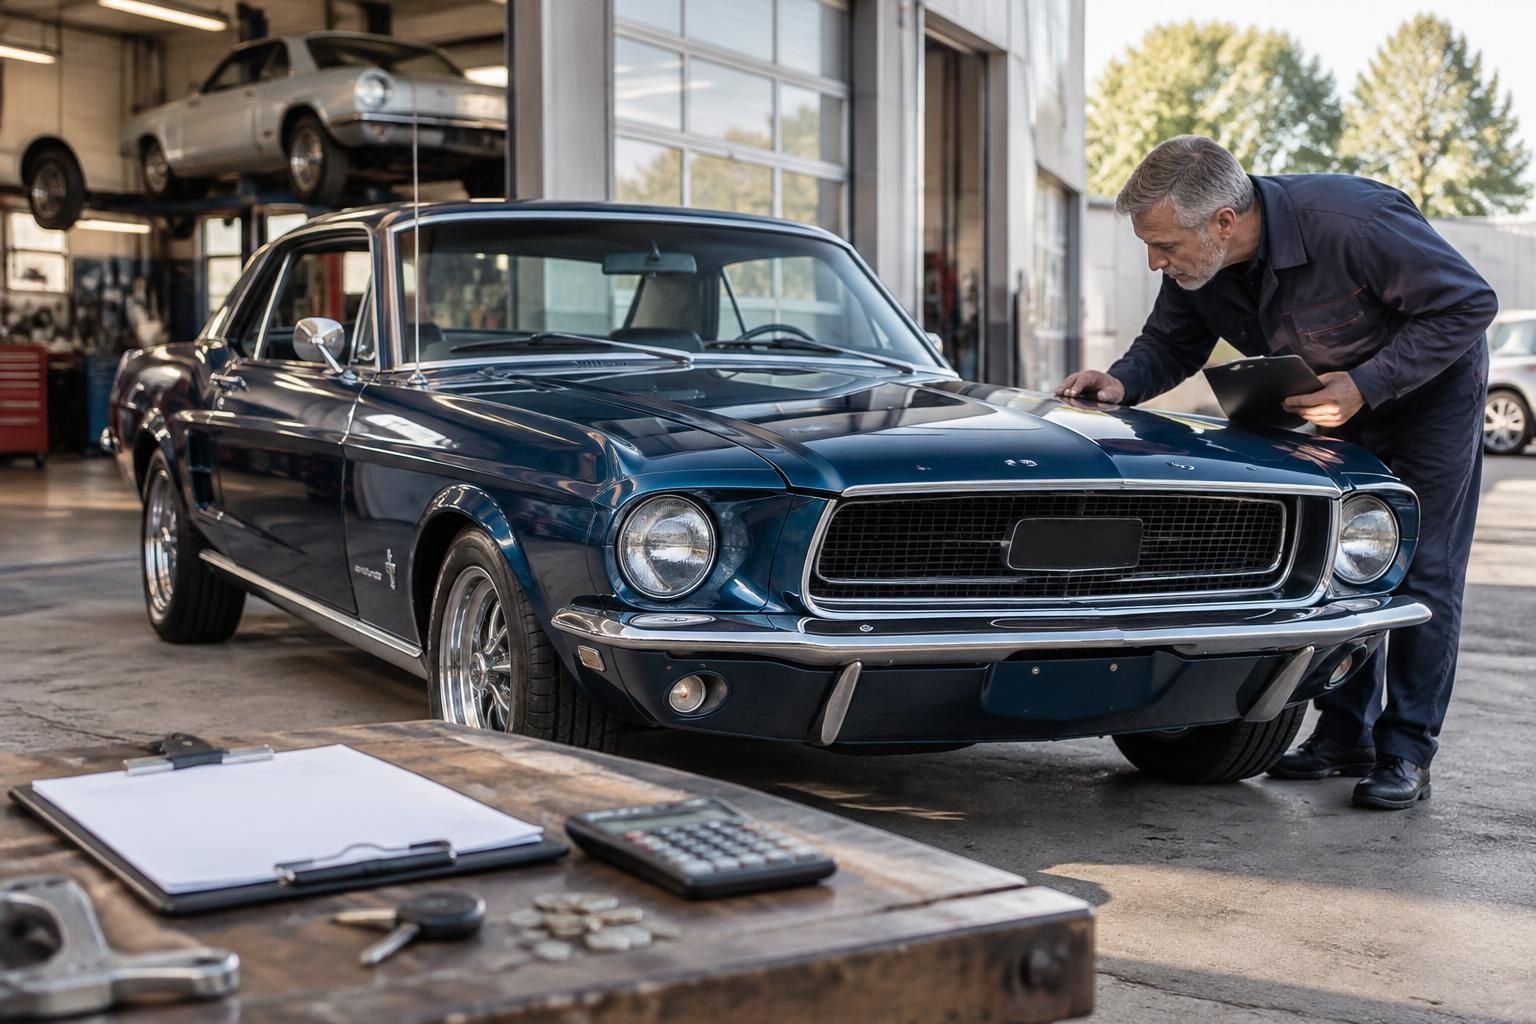
Ein Beispiel: Thomas besitzt einen 1967er Ford Mustang mit weitgehend originaler Karosserie und dokumentierter Restaurierung. Vor dem Termin stellt er Rechnungen, alte Fotos und Datenblätter zusammen. Damit kann er Umbauten nachvollziehbar einordnen und dem Sachverständigen die Fahrzeuggeschichte erleichtern. Fehlen solche Belege, ist das nicht automatisch ein Ausschlussgrund; offene Fragen lassen sich jedoch schwerer beurteilen.
Technischer Zustand und Unterlagen
Der Fahrzeugzustand muss insgesamt zu einem gepflegten Klassiker passen. Rost an tragenden Teilen, erhebliche technische Mängel oder eine unsachgemäße Reparatur können die Begutachtung beeinträchtigen. Deshalb lohnt sich eine gründliche Durchsicht vorab, insbesondere bei Importfahrzeugen, deren frühere Nutzung und Wartung nicht immer lückenlos dokumentiert sind.
Hilfreich sind Fahrzeugpapiere, Identifikationsnummern, Rechnungen, Restaurierungsnachweise und gegebenenfalls Unterlagen zum Import. Stimmen Fahrgestellnummer und Dokumente nicht sauber überein, sollte die Klärung vor dem Zulassungstermin beginnen. Auch die korrekte Einordnung von Baujahr und Erstzulassung zählt, weil US-Dokumente und deutsche Zulassungsunterlagen unterschiedliche Datumsangaben enthalten können.
Das H-Kennzeichen ist somit das Ergebnis aus Alter, nachvollziehbarer Historie und überzeugendem Zustand. Wer diese Punkte früh prüft, vermeidet unnötige Termine und kann die Zulassung planbarer angehen.
US-Oldtimer-Versicherung: Annahmekriterien und Fahrzeugnutzung
Eine US-Oldtimer-Versicherung kalkuliert das Risiko oft anders als ein gewöhnlicher Kfz-Tarif. Viele klassische Fahrzeuge fahren weniger Kilometer, stehen geschützt und werden nicht täglich zur Arbeit genutzt. Versicherer können diese Nutzung bei der Tarifgestaltung berücksichtigen. Daraus folgt jedoch nicht, dass jeder ältere Wagen automatisch günstig versicherbar ist: Anbieter definieren eigene Annahmeregeln, und die konkrete Prämie hängt vom Fahrzeug sowie vom Vertrag ab.
Häufig zählen ein guter Erhaltungszustand, ein sicherer Abstellplatz und ein begrenzter Fahrerkreis zu den Voraussetzungen. Manche Gesellschaften erwarten außerdem, dass dem Halter ein weiteres Fahrzeug für den Alltag zur Verfügung steht. Ebenso kann ein Mindestalter für Fahrer gelten, oft im Bereich von etwa 23 bis 25 Jahren. Diese Werte sind keine allgemeingültigen gesetzlichen Vorgaben, sondern Beispiele für marktübliche Bedingungen, die vor Vertragsabschluss geprüft werden müssen.
Alltagsauto, Garage und Fahrerkreis
Ein Versicherer möchte nachvollziehen können, ob der Klassiker tatsächlich als Liebhaberfahrzeug genutzt wird. Ein vorhandenes Alltagsauto stützt diese Einordnung, während regelmäßige Pendelfahrten mit dem Oldtimer je nach Tarif ausgeschlossen oder nur eingeschränkt versichert sein können. Auch ein Garagenstellplatz kann die Risikobewertung verbessern, weil er das Fahrzeug vor Diebstahl und Witterung schützt.
Thomas nutzt seinen Mustang von April bis Oktober für Ausfahrten und gelegentliche Treffen. Seine Partnerin fährt ebenfalls, deshalb muss sie im Vertrag als zulässige Fahrerin berücksichtigt werden. Wird der Wagen spontan einem Freund überlassen, kann das je nach vereinbartem Fahrerkreis Folgen haben. Eine scheinbar kleine Vertragsangabe entscheidet somit möglicherweise darüber, ob der Schutz im konkreten Schadenfall greift.
Fahrleistung und Nutzungseinschränkungen
Viele Tarife begrenzen die jährliche Kilometerleistung oder verlangen eine realistische Angabe. Wer zunächst 3.000 Kilometer vereinbart, dann aber regelmäßig längere Touren fährt, sollte die Grenze nicht einfach ignorieren. Eine Überschreitung kann Nachberechnungen oder vertragliche Konsequenzen auslösen. Ebenso verdienen gewerbliche Nutzung, Vermietung, regelmäßige Fahrten zur Arbeit und Veranstaltungen mit Wettbewerbscharakter besondere Aufmerksamkeit.
Zu den möglichen Nutzungseinschränkungen gehören außerdem Ausschlüsse für Rennstrecken und Trackdays. Eine normale Ausfahrt auf öffentlichen Straßen ist nicht mit einer Fahrt auf der Rennstrecke gleichzusetzen. Wer seinen US-Klassiker bei einem Fahrsicherheitstraining oder einer Veranstaltung bewegen möchte, sollte die Deckung vorher schriftlich klären. Beim Import ist auch der Transport relevant: Schäden während einer Verschiffung oder eines Containertransports sind nicht automatisch durch die spätere Kfz-Police abgedeckt.
Ein H-Kennzeichen kann die Zulassung erleichtern, ersetzt aber nicht die Prüfung der Versicherungsbedingungen. Umgekehrt verlangen einzelne Spezialtarife kein H-Kennzeichen, sofern das Fahrzeug die internen Annahmekriterien erfüllt. Entscheidend ist daher die Kombination aus tatsächlicher Nutzung, korrekter Deklaration und passendem Vertrag.
Gerade bei einem importierten Klassiker empfiehlt sich ein Abgleich von Zulassungsstatus und Versicherungspolice, bevor die erste längere Ausfahrt beginnt.
Versicherung ohne Wertgutachten
Einige Anbieter verlangen vor Vertragsabschluss kein Wertgutachten, andere machen es ab bestimmten Fahrzeugwerten oder bei besonders seltenen Modellen zur Bedingung. Die HUK-COBURG weist beispielsweise darauf hin, dass sie in ihrem Oldtimertarif auf die Vorlage eines Wertgutachtens verzichtet und auch ältere Alltagsfahrzeuge der 1960er- bis 1990er-Jahre in einem Classic-Tarif berücksichtigt. Das ist eine konkrete Angebotsregel und lässt sich nicht auf den gesamten Markt übertragen.
Auch ohne formelle Pflicht können Fotos, Rechnungen und Restaurierungsbelege nützlich sein. Sie dokumentieren Ausstattung und Erhaltungszustand, falls später Fragen zum Fahrzeugwert entstehen. Wer diese Unterlagen aktuell hält, schafft eine bessere Grundlage für die Beratung und die Schadenbearbeitung.
Haftpflichtversicherung und Kaskoversicherung für amerikanische Klassiker
Die Haftpflichtversicherung ist für die Zulassung eines Fahrzeugs vorgeschrieben. Sie übernimmt berechtigte Ansprüche Dritter, etwa wenn ein US-Klassiker bei einem Unfall ein anderes Auto beschädigt oder eine Person verletzt. Schäden am eigenen Fahrzeug sind darin nicht enthalten. Gerade bei einem seltenen Import kann diese Abgrenzung wichtig sein: Eine hohe Haftpflichtdeckung schützt vor erheblichen Forderungen, ersetzt aber nicht den Wert des eigenen Klassikers.
Die Kaskoversicherung ergänzt diesen Schutz. Eine Teilkasko deckt je nach Bedingungen typischerweise Risiken wie Diebstahl, Brand, Sturm, Glasbruch oder bestimmte Wildschäden ab. Für einen wertvollen Camaro oder eine Corvette kann das sinnvoll sein, besonders wenn der Wagen außerhalb einer Garage steht oder Ersatzteile schwer zu beschaffen sind. Welche Gefahren genau versichert sind, steht in den Vertragsbedingungen und sollte nicht nur aus einer allgemeinen Produktbeschreibung abgeleitet werden.
Teilkasko und Vollkasko im Vergleich
Die Vollkasko enthält üblicherweise zusätzlich Leistungen für Schäden am eigenen Fahrzeug nach selbstverschuldeten Unfällen sowie für mutwillige Beschädigungen. Die genauen Bedingungen, Selbstbeteiligungen und Ausschlüsse unterscheiden sich allerdings. Bei einem frisch restaurierten Wagen kann die Vollkasko interessant sein, weil schon ein einzelner Karosserieschaden kostspielige Lackier- und Beschaffungsarbeiten nach sich ziehen kann.
Angenommen, Thomas wird beim Rangieren von einem anderen Fahrzeug übersehen und der Mustang erleidet einen erheblichen Schaden. Ist der Unfallgegner verantwortlich, kommt grundsätzlich dessen Haftpflicht ins Spiel. Verursacht Thomas dagegen selbst den Schaden, hängt die Reparatur seines eigenen Autos davon ab, ob eine passende Kaskodeckung besteht. Ohne Vollkasko trägt er diesen Aufwand grundsätzlich selbst, vorbehaltlich anderer anwendbarer Ansprüche.
Bei älteren US-Cars kann die Ersatzteilversorgung zusätzliche Kosten verursachen. Ein Bauteil ist vielleicht in den USA verfügbar, muss aber importiert und angepasst werden. Daher lohnt sich ein Blick darauf, ob der Vertrag neben Reparaturkosten auch Transport, Beschaffung oder besondere Wiederherstellungsaufwendungen angemessen behandelt. Eine Werkstattbindung sollte ebenfalls zum Fahrzeug passen, denn nicht jede Partnerwerkstatt verfügt über Erfahrung mit amerikanischer Technik.
Marktwert, Wiederbeschaffungswert und vereinbarter Wert
Im Schadenfall zählt nicht allein, was das Fahrzeug einst gekostet hat. Marktwert und Wiederbeschaffungswert können unterschiedliche Beträge ergeben: Der Wiederbeschaffungswert beschreibt vereinfacht den Aufwand, ein vergleichbares Fahrzeug auf dem Markt zu erwerben. Manche Spezialtarife arbeiten mit einem vereinbarten Wert, der im Vertrag festgehalten wird. Welche Bewertungsgrundlage gilt, muss klar aus den Vertragsunterlagen hervorgehen.
Ein Oldtimer-Gutachten kann Zustand, Ausstattung und Marktwert nachvollziehbar festhalten. Das ist besonders hilfreich, wenn ein Fahrzeug selten ist oder nach einer aufwendigen Restaurierung deutlich mehr wert ist als ein durchschnittliches Vergleichsmodell. Ein Gutachten schützt nicht automatisch vor jeder Kürzung; entscheidend bleiben Vertragsbedingungen, Bewertungszeitpunkt und konkrete Schadensursache.
Selbst eine gute Police ist nur so belastbar wie ihre Wertgrundlage. Steigt der Marktwert deutlich, sollte der Halter deshalb eine Aktualisierung veranlassen und den Versicherer über wesentliche Änderungen informieren.
Oldtimer-Versicherung Kosten: Faktoren und Beispielrechnung
Die Versicherungsprämie richtet sich nicht allein nach dem Hubraum oder dem Baujahr. Einfluss haben unter anderem Fahrzeugwert, jährliche Fahrleistung, Wohn- und Abstellort, Fahrerkreis, Saisonzeitraum sowie der gewünschte Versicherungsumfang. Ein gepflegter Wagen mit begrenzter Nutzung und gesicherter Unterbringung kann anders eingestuft werden als ein täglich gefahrenes Fahrzeug, selbst wenn beide vom gleichen Modell und Baujahr stammen.
Als grobe Orientierung werden für eine Haftpflicht bei Oldtimern mitunter Jahresbeiträge im niedrigen bis mittleren dreistelligen Bereich genannt. Für Kombinationen mit Teilkasko oder Vollkasko können die Kosten entsprechend steigen. Diese Spannen sind keine Preiszusage: Regionale Merkmale, Selbstbeteiligung und individuelle Annahmeregeln verändern das Ergebnis. Deshalb sind Angebote nur dann aussagekräftig, wenn sie dieselben Leistungen und Nutzungsdaten zugrunde legen.
Beispiel: Ford Mustang mit Saisonkennzeichen
Ein 1967er Ford Mustang mit einem angenommenen Marktwert von 35.000 Euro, Garagenplatz und Saisonbetrieb von April bis Oktober veranschaulicht die Größenordnung. Für Haftpflicht plus Teilkasko können beispielhaft etwa 180 bis 350 Euro pro Jahr anfallen; eine Vollkasko könnte ungefähr 400 bis 700 Euro kosten. Das sind unverbindliche Richtwerte, keine Tarifberechnung. Ein anderes Fahrerprofil, ein höherer Wert oder ein anderer Wohnort kann zu deutlich abweichenden Beiträgen führen.
Die Saison beeinflusst, wann das Fahrzeug im öffentlichen Verkehr genutzt werden darf. Ein Saisonkennzeichen von April bis Oktober passt häufig zu Cabrios und Muscle-Cars, die im Winter überwiegend stehen. Allerdings sollte geprüft werden, ob der Vertrag außerhalb des Zulassungszeitraums eine Ruheversicherung vorsieht und welche Bedingungen für den Abstellort gelten. Eine saisonale Zulassung senkt nicht automatisch alle Kosten in gleichem Maß.
Steuer und Versicherungsbeitrag getrennt betrachten
Die Kfz-Steuer ist eine eigene Position und nicht Bestandteil der Versicherungsprämie. Für einen Pkw mit H-Kennzeichen gilt grundsätzlich eine pauschale Jahressteuer von 191,73 Euro. Bei anderen Fahrzeugarten können abweichende Sätze gelten. Wer ein Saisonkennzeichen nutzt, sollte die konkrete steuerliche Berechnung für seinen Zulassungszeitraum prüfen lassen, statt pauschal von einer vollen Jahresbelastung auszugehen.
Ein H-Kennzeichen kann außerdem Vorteile beim Zugang zu Umweltzonen bieten, sofern die gesetzlichen Voraussetzungen erfüllt sind. Es garantiert jedoch nicht in jedem Fall den günstigsten Versicherungsvertrag. Manche Halter fahren mit einer regulären Zulassung und einem passenden Spezialtarif wirtschaftlicher; andere profitieren von der Kombination aus H-Status und Saisonbetrieb. Die Gesamtrechnung muss Steuer, Versicherung, Prüfung und tatsächliche Nutzung einbeziehen.
| Baustein | Typischer Zweck | Worauf achten? |
|---|---|---|
| Haftpflicht | Schäden gegenüber Dritten | Deckungssummen und zulässigen Fahrerkreis vergleichen |
| Teilkasko | Zum Beispiel Diebstahl, Brand und Glasbruch | Gefahren, Ausschlüsse und Selbstbeteiligung prüfen |
| Vollkasko | Zusätzlicher Schutz bei bestimmten Eigenschäden | Wertgrundlage und Reparaturbedingungen klären |
| H-Kennzeichen | Oldtimerzulassung mit pauschaler Pkw-Steuer | Gutachten nach § 23 StVZO und Statusanforderungen beachten |
Für den Vergleich sollten Halter daher einheitliche Angaben verwenden: Wert, Kilometer, Saison, Fahrer und Abstellort. Nur so zeigt sich, ob ein vermeintlich günstiger Tarif tatsächlich das benötigte Schutzniveau bietet.
Ein Preisvergleich ist besonders aussagekräftig, wenn neben dem Jahresbeitrag auch Selbstbeteiligung und Entschädigungsregeln gegenübergestellt werden.
US-Car Oldtimer-Versicherung auswählen: Gutachten, Vertrag und Praxis
Vor dem Abschluss sollte zuerst geklärt werden, wie das Fahrzeug tatsächlich genutzt wird. Eine gelegentliche Sonntagsfahrt, regelmäßige Treffen und eine mehrwöchige Reise durch Europa stellen unterschiedliche Anforderungen. Wer den Klassiker häufiger bewegt als zunächst geplant, sollte die Kilometergrenze und Saisonregelung passend wählen. Unstimmige Angaben können im Schadenfall zu Diskussionen führen, während ein realistischer Vertrag die Nutzung nachvollziehbar abbildet.
Danach folgt der Blick auf den Fahrzeugwert. Ein Wertgutachten ist besonders sinnvoll bei seltenen Modellen, umfangreicher Restaurierung, deutlicher Wertsteigerung oder einem Fahrzeugwert jenseits von etwa 15.000 bis 20.000 Euro. Manche Anbieter fordern bereits ab einer bestimmten Wertgrenze eine Bewertung; andere akzeptieren zunächst Fotos und Fahrzeugangaben. Kurzbewertungen sind oft weniger umfangreich als Vollgutachten, erfüllen aber je nach Zweck unterschiedliche Anforderungen.
Unterlagen und Werterhalt
Für eine fundierte Einstufung helfen aktuelle Außen- und Innenaufnahmen, Fotos des Motorraums, Rechnungen und Belege zu Restaurierungsarbeiten. Bei einem Import können zudem Zoll-, Transport- und Zulassungsunterlagen wichtig sein. Thomas legt diese Dokumente in einer digitalen Fahrzeugakte ab. Als er später Felgen und Fahrwerk fachgerecht erneuern lässt, kann er die Änderung belegen und mit dem Versicherer abgleichen.
Ein Gutachten sollte nicht als einmalige Formalität betrachtet werden. Bei steigenden Marktpreisen oder größeren Arbeiten empfiehlt sich eine Aktualisierung, beispielsweise alle zwei bis drei Jahre als praktische Orientierung. Verändert sich der Wert erheblich, kann ein veralteter Stand zu einer unpassenden Versicherungssumme führen. Auch neue Umbauten oder eine geänderte Nutzung gehören zeitnah angezeigt.
Vertragsdetails, die leicht übersehen werden
Neben Beitrag und Selbstbeteiligung verdienen die Ausschlüsse besondere Aufmerksamkeit. Dazu zählen häufig Rennstreckenfahrten, gewerbliche Nutzung, Vermietung oder bestimmte Fahrten außerhalb des vereinbarten Zeitraums. Bei Auslandsreisen ist zu prüfen, in welchen Ländern Versicherungsschutz gilt und welche Assistance-Leistungen bestehen. Der Geltungsbereich innerhalb Europas ist verbreitet, aber die konkreten Regeln stehen in den Vertragsunterlagen.
Eine Werkstattbindung kann die Reparaturkosten beeinflussen, doch ein spezialisierter Betrieb ist bei US-Fahrzeugen nicht immer ohne Weiteres verfügbar. Deshalb sollte der Halter prüfen, ob freie Werkstattwahl besteht und wie der Versicherer mit seltenen Teilen umgeht. Gleiches gilt für Selbstbeteiligungen: Eine hohe Beteiligung senkt möglicherweise den Beitrag, erhöht aber den eigenen Anteil am Schaden. Die passende Höhe richtet sich nach Rücklagen und Reparaturrisiko.
Auch mehrere Klassiker lassen sich bei vielen Anbietern in Sammlertarifen bündeln. Voraussetzung kann sein, dass die Fahrzeuge nicht als Alltagsautos eingesetzt werden und die Unterbringung den Vorgaben entspricht. Ein Sammlertarif spart Verwaltungsaufwand, ist jedoch nicht automatisch günstiger für jedes einzelne Fahrzeug. Verglichen werden sollten daher sowohl Gesamtprämie als auch die Deckung jedes Autos.
Am Ende entscheiden nicht allein H-Kennzeichen oder niedriger Beitrag. Maßgeblich ist, dass Zulassungsstatus, Fahrzeugwert und tatsächliche Nutzung zusammenpassen. Wer Unterlagen aktuell hält und Vertragsgrenzen kennt, reduziert vermeidbare Lücken beim Schutz des Klassikers.
Kann ein US-Oldtimer ohne H-Kennzeichen versichert werden?
Ja. Einige Versicherer bieten spezielle Tarife auch ohne H-Kennzeichen an. Entscheidend sind die jeweiligen Annahmekriterien, etwa Alter, Zustand, Nutzung und Abstellplatz.
Ist ein Oldtimer-Gutachten für jede Versicherung vorgeschrieben?
Nein. Manche Anbieter verlangen ein Gutachten ab einem bestimmten Fahrzeugwert, während andere darauf verzichten oder zunächst Fotos und Angaben akzeptieren. Ein Gutachten kann dennoch helfen, den Wert im Schadenfall zu belegen.
Wie hoch ist die Steuer für einen Pkw mit H-Kennzeichen?
Für einen Pkw beträgt die pauschale Kfz-Steuer grundsätzlich 191,73 Euro pro Jahr. Die Versicherungskosten kommen separat hinzu; bei Saisonkennzeichen sollte die konkrete steuerliche Behandlung geprüft werden.
Deckt eine Oldtimer-Versicherung Fahrten auf der Rennstrecke?
Üblicherweise sind Rennstrecken- und Trackday-Fahrten ausgeschlossen oder gesondert zu vereinbaren. Die Vertragsbedingungen sollten vor einer Veranstaltung geprüft werden.
Wann sollte der Fahrzeugwert neu bewertet werden?
Nach einer umfangreichen Restaurierung, bei deutlich gestiegenen Marktpreisen oder wesentlichen Umbauten ist eine Aktualisierung sinnvoll. Als praktische Orientierung kann ein Abstand von zwei bis drei Jahren dienen.

Mit 38 Jahren kombiniere ich meine Leidenschaft für Autos mit umfassendem Fachwissen als Automobiljournalist und US-Car-Spezialist. Meine Expertise dreht sich um amerikanische Fahrzeuge, von klassischen Muscle Cars bis zu modernen SUVs.